0371-64681888
门诊月底盘点,发现银行进账不少,账户却没剩下多少钱。管理者往往先问是不是患者太少,实际上还要核对:钱对应哪一阶段的服务,哪些成本已经发生,哪些收款以后还要继续履约。口腔门诊经营分析可以先从一张简单的看板开始,把这几件事算清楚,再决定是否增加投放、人员或者设备。
本文要点
- 先把四笔账分开
- 固定每周看哪些指标
- 收入增长前先检查成本结构
- 把异常变成一项具体改进
- 本周就可以这样落地
先把四笔账分开
第一笔是实际收款,按银行、现金和平台分别核对,退款单列。第二笔是按适用会计制度确认的收入,分期治疗应由财务根据合同和履约情况处理。第三笔是尚未履约的预收余额,按患者和治疗阶段建立明细。第四笔是成本费用,要包含已发生但尚未付款的支出。内部经营看板不能用收款减去当月付款,直接当作利润。
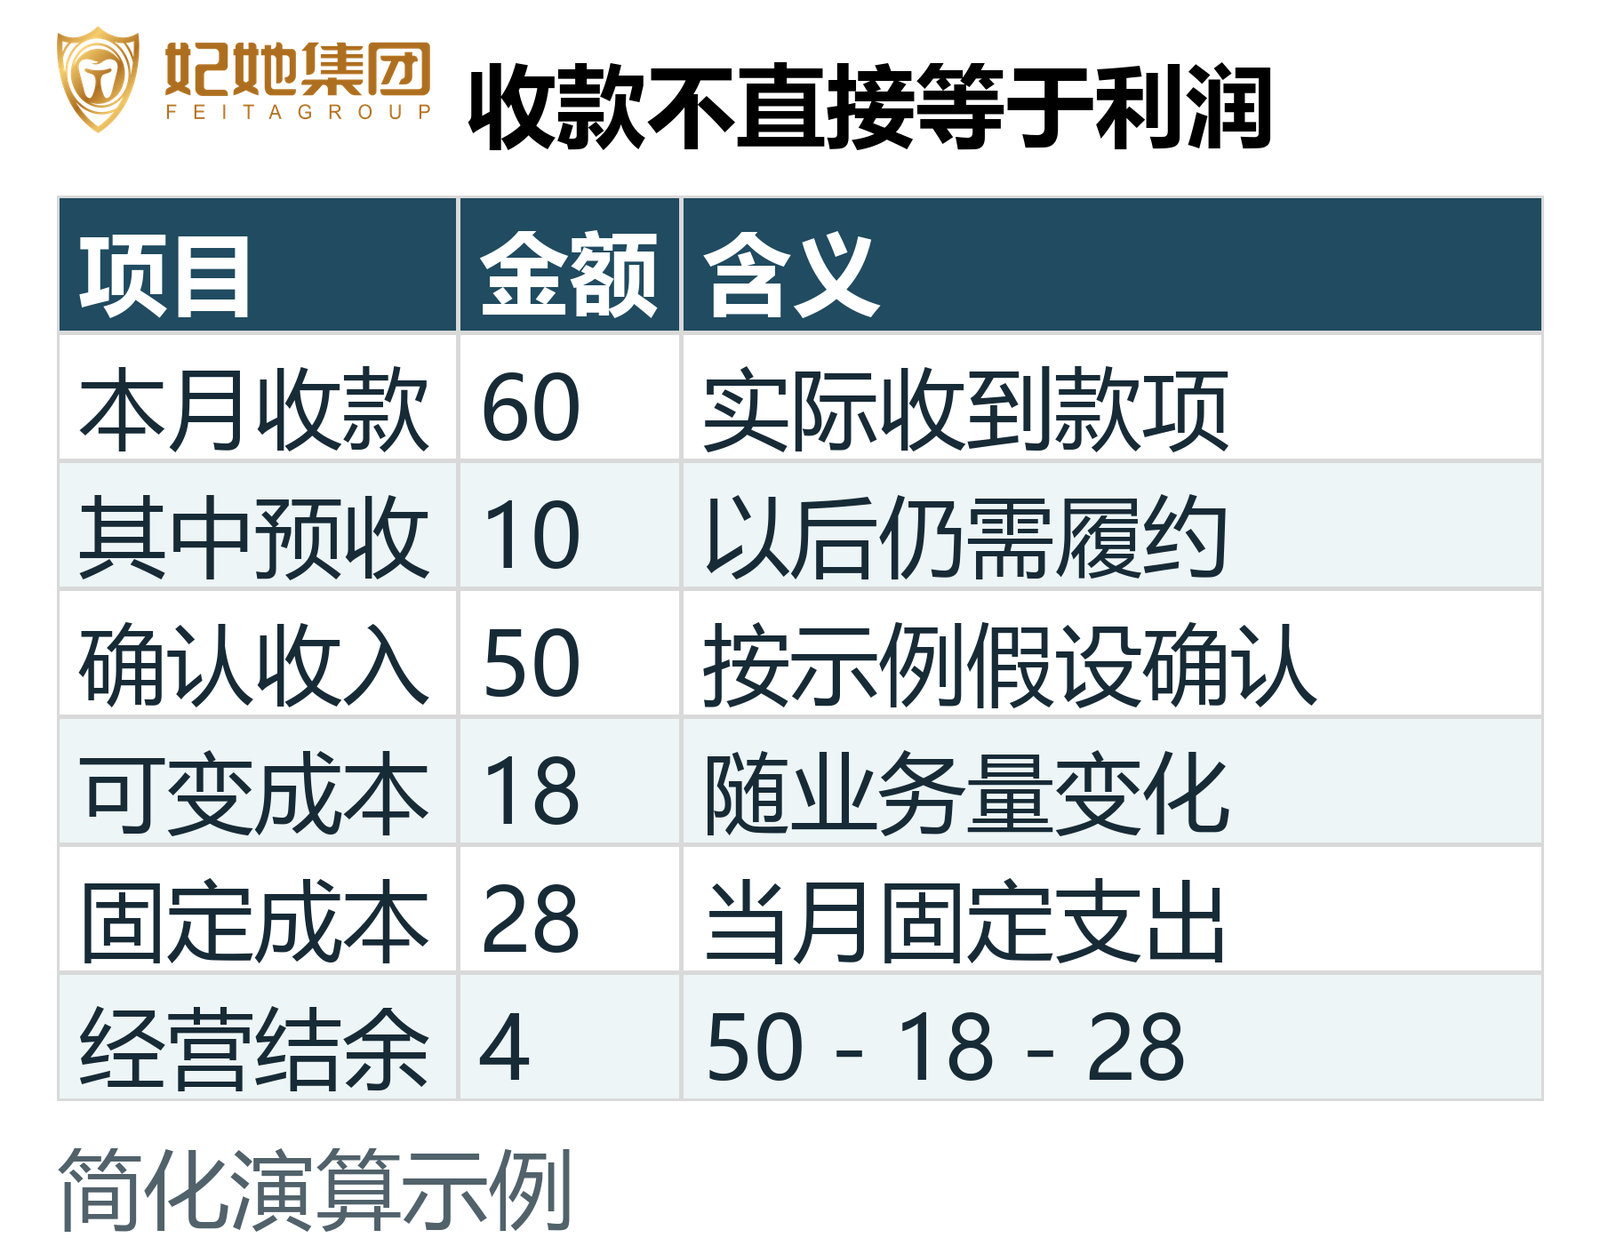
例如,本月收款60万元,其中10万元对应以后要完成的服务;假设其余50万元均为当月应确认收入,且不存在以前预收款在本月转为收入的情形。再假设当月可变成本18万元、固定成本28万元,则这组简化条件下的经营结余是4万元。若直接拿60万元减去46万元,会把结余高估为14万元。这里的数字仅用于演算,未计税费、财务费用等项目。
固定每周看哪些指标
同时看已确认收入、净收款、预收余额、成本和返工原因。返工不要只按金额算,还应记录额外占用的椅旁时间。给每个指标写清数据来源、负责人和更新时间。前台提供预约数据,医护核实诊疗及返工记录,财务核对收入和成本;店长汇总后,每周选一个异常追到具体原因。
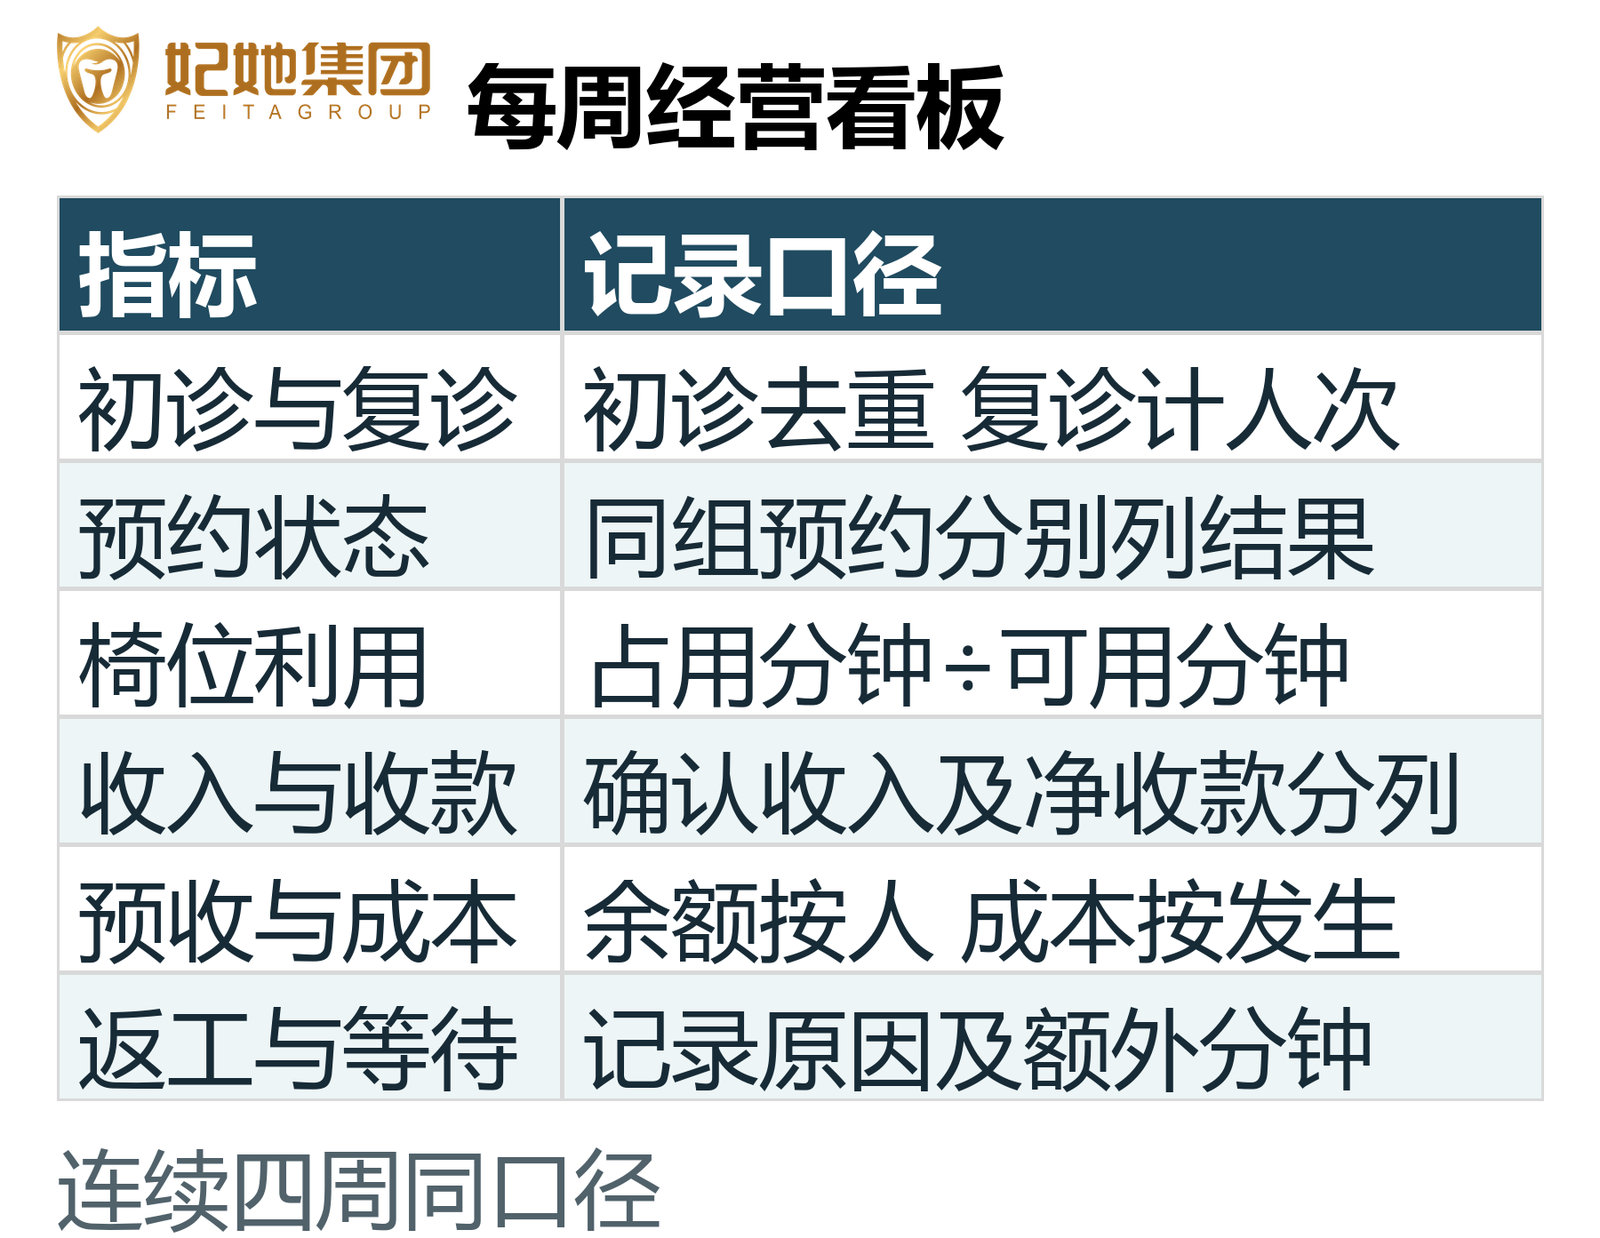
图1 收款与经营结余的演算示例 单位为万元
收入增长前先检查成本结构
采购耗材不等于耗材已经全部用掉。可以按期初库存加本期入库减期末库存估算领用,再扣除退货、调拨,并核查报废和过期。技工费按病例和发生阶段归集;医生提成按门诊实际计提规则分类,同一笔人工不要既计入项目成本,又全部计入固定工资。先统一归集方式,比较才有意义。
管理上可用“已确认收入减可变成本”估算贡献额,再用贡献额覆盖固定成本。沿用前面的示例,贡献率为(50-18)÷50=64%;假设业务结构和成本分类保持不变,28万元固定成本对应的保本收入约为43.75万元。这个数是预算测算,不是门诊通用标准;项目结构、人员计酬或价格变化后应重算。
把异常变成一项具体改进
如果初诊稳定、复诊椅位越来越拥挤,就核查预约时长和返工;如果收款增长而预收余额持续增加,就检查后续履约能力;如果收入稳定而成本上升,就核对材料领用、技工返修、加班和活动折扣。不要同时改变所有流程,否则下周无法知道哪项措施起了作用。
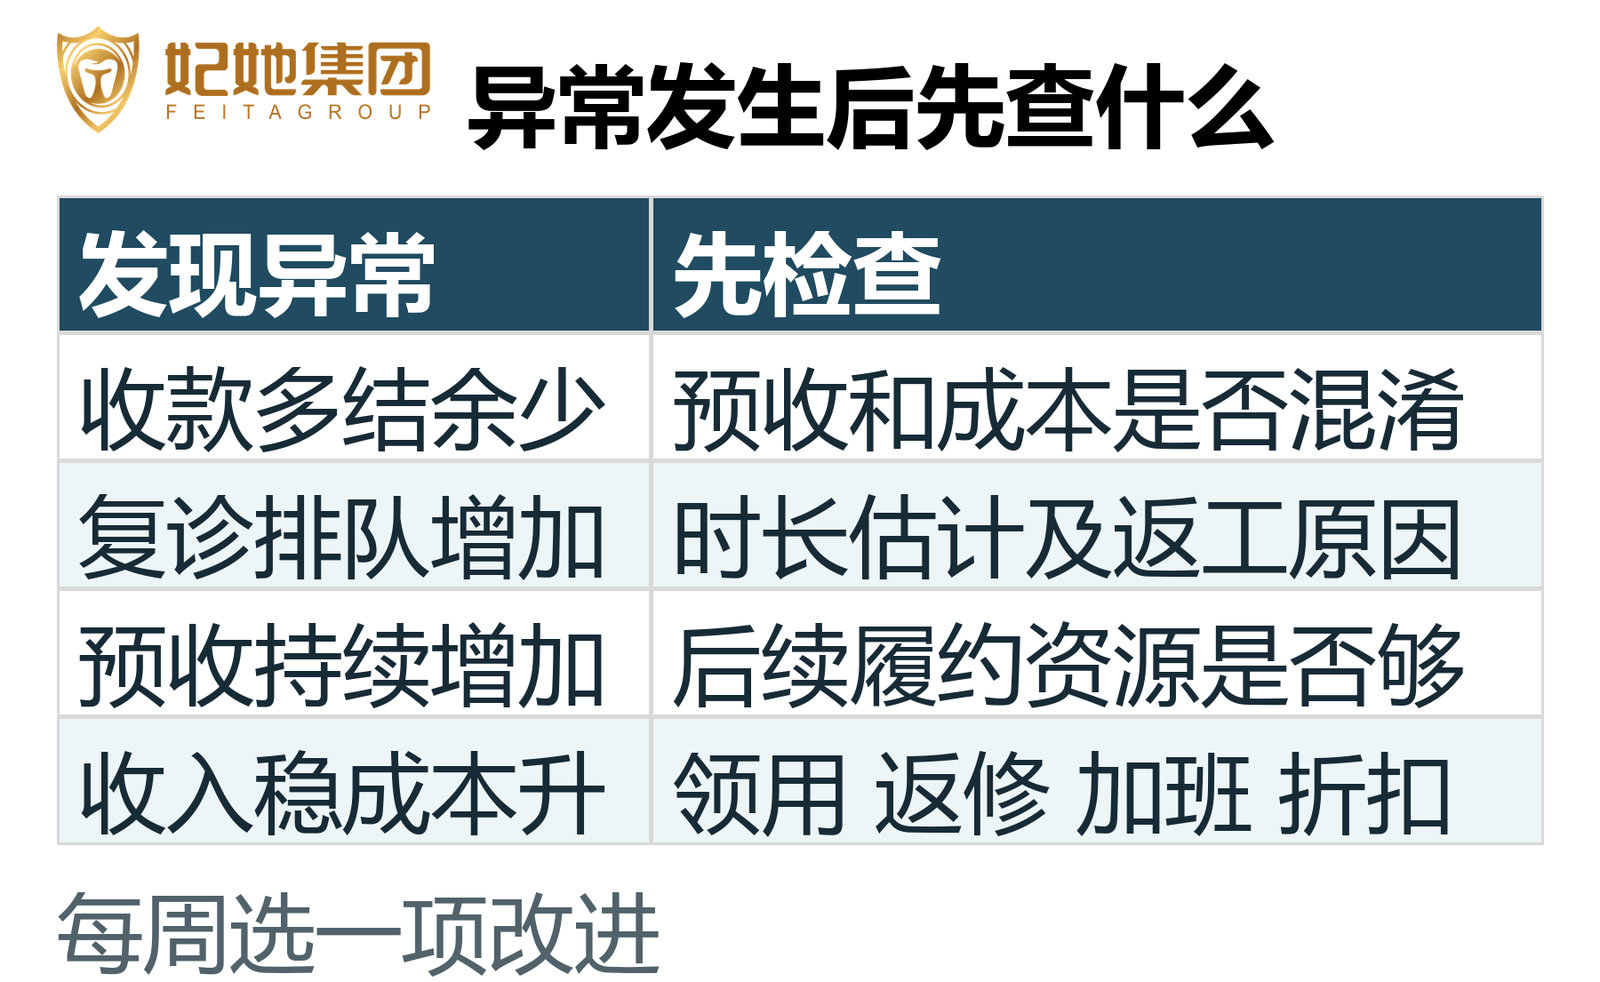
图2 每周经营看板 先固定口径再比较变化
本周就可以这样落地
周一由财务和店长确定指标口径,周二把最近四周的数据补齐,周三抽查几笔分期治疗和预收余额,周四核对耗材与返工,周五开一次20分钟经营会。会议只确定一项改进、一个负责人和一个完成日期。下周检查记录是否完整、问题是否减少,再决定是否继续。门诊可以先看清现有业务,再为增长安排资源。
本文为口腔门诊经营管理工作方法参考,涉及医疗处置与费用约定时,应以门诊执业资质范围和医师面诊结论为准。