0371-64681888
先算清一个治疗阶段需要投入的服务,再说明包含与不包含的费用,用可填写的核算表减少低价承诺和后续争议。
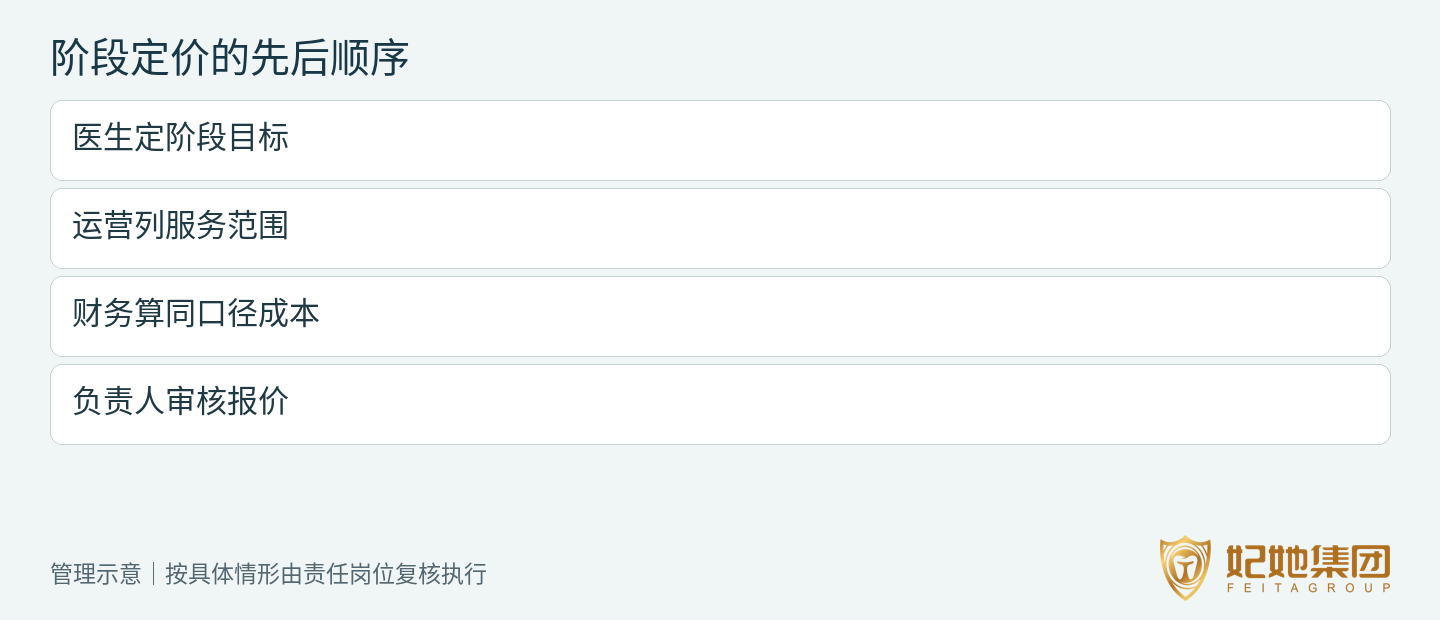
先定服务范围,再算价格
儿童早期矫治定价,先由医生确定阶段目标与服务范围,财务核算投入,负责人审批,最后再向家长报价。不能把矫治器进货价乘一个倍数,就当作整个疗程收费;也不能为了凑出低价,漏掉必要复诊。本文给出内部经营核算方法,实际收费须核对当地政策、机构价格管理方式及公示要求。
用一个阶段做核算单位
医生写明本阶段拟解决什么问题、计划采取哪些服务、何时复核。疗程和复诊安排按个体判断,不为方便核算统一给所有孩子相同次数。运营把检查与资料采集、方案沟通、矫治器交付、复诊、阶段评价分别列出;注明哪些纳入本次报价,哪些另行说明。后续是否需要第二阶段治疗,不能用一句“包到长大”代替解释。
把成本拆成四格
财务按同一口径记录四项:本阶段产品与加工,医生和护士服务工时,可归属耗材,合理分摊的运营费用。工时成本已经包含的人工,不要再在分摊费用中重复计入。设备和房租分摊写明按有效椅位时间还是其他口径,不把采购设备的整笔支出直接压到一个孩子身上。试运行阶段用预计值,之后用实际投入修正,预计数不能冒充真实经营数据。
用一个示例检查是否算漏
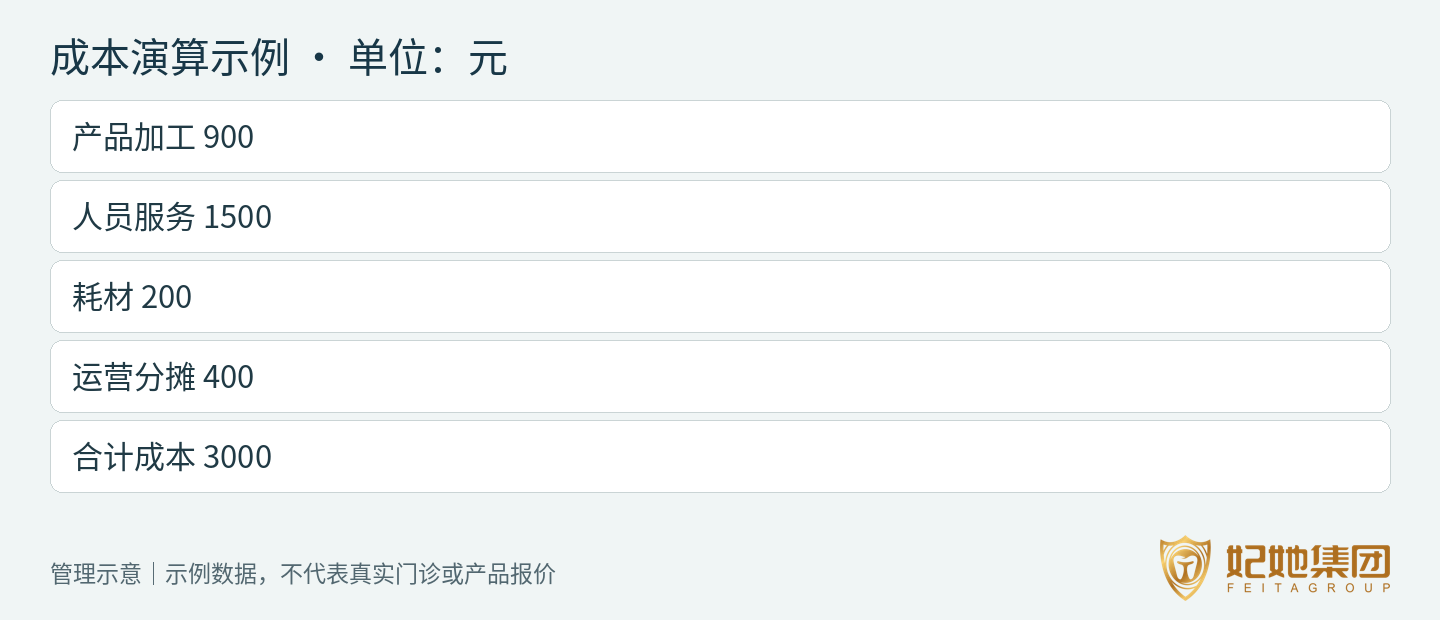
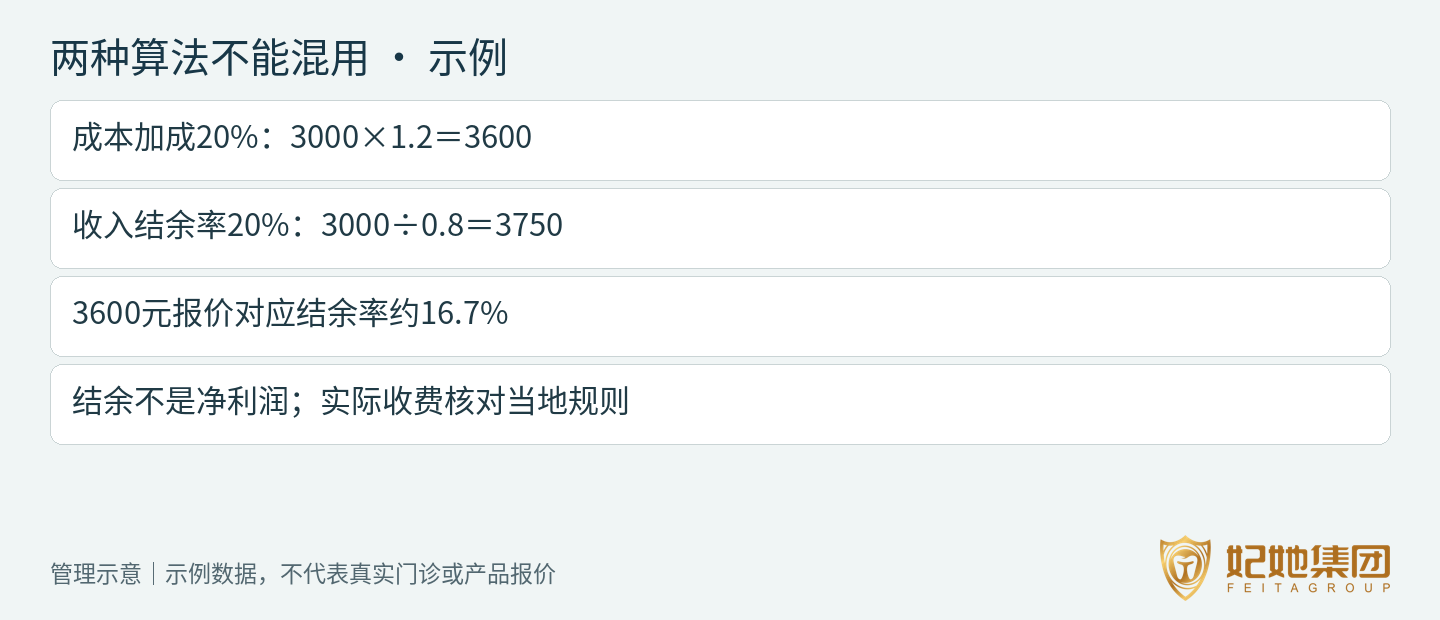
以下全为演算示例,单位为元,并非妃她报价或当地市场价格:产品加工900,人员服务1500,耗材200,运营分摊400,合计成本3000。若在适用价格规则下,内部暂以20%结余率测算,则价格测算值为3000÷(1-20%)=3750。若仅在成本上加20%,结果是3600,对应结余率约16.7%。这里的结余为收入减上述成本,尚未另计未纳入成本的税费等,不等同于净利润。目标比率只是管理假设,不能反过来决定是否治疗。
向家长说清三个边界
可用话术:“本阶段目标由医生说明,这份费用单写明了本阶段包含的服务。其他治疗、下一阶段和遗失补配等情形,我们逐项说明,不默认全部包含。您可以先了解再决定。”补配收费的适用条件、金额或计算方式应事先说明;方案改变时先更新服务与费用说明。依据《明码标价和禁止价格欺诈规定》,服务项目、内容及价格或计价方法应清楚标示,不能以低价诱导后再高价结算。
把合作支持放进真实投入
妃她正畸面向口腔机构提供矫治器设计制作、产品支持与专业培训。门诊可先了解妃她集团的机构服务,再核对本次合作包含的资料、培训与支持范围,将实际承担的费用纳入核算,不把技术支持理解为替医生作诊疗决定。准备开展项目时,也可结合妃她学堂核对团队学习需求。
每月只复盘同一口径
负责人每月抽查同阶段已完成记录,核对预计与实际工时、补配原因、服务是否交付以及解释是否一致;频次为管理建议。成本超支先查原因,不能未经说明临时补收,也不能削减必要医疗服务。把本月发现的漏项写入下一版核算表,再对新方案使用新版本。
| 记录字段 | 填写内容 |
|---|---|
| 阶段与版本 | ________________ |
| 包含及除外服务 | ________________ |
| 产品加工/元 | ________________ |
| 人员服务/元 | ________________ |
| 耗材/元 | ________________ |
| 运营分摊/元 | ________________ |
| 预计成本/元 | ________________ |
| 实际差额与原因 | ________________ |
| 医生/财务/审批人 | ________________ |
复核人:________ 复核日期:________