0371-64681888
先给每笔应付款一个编号
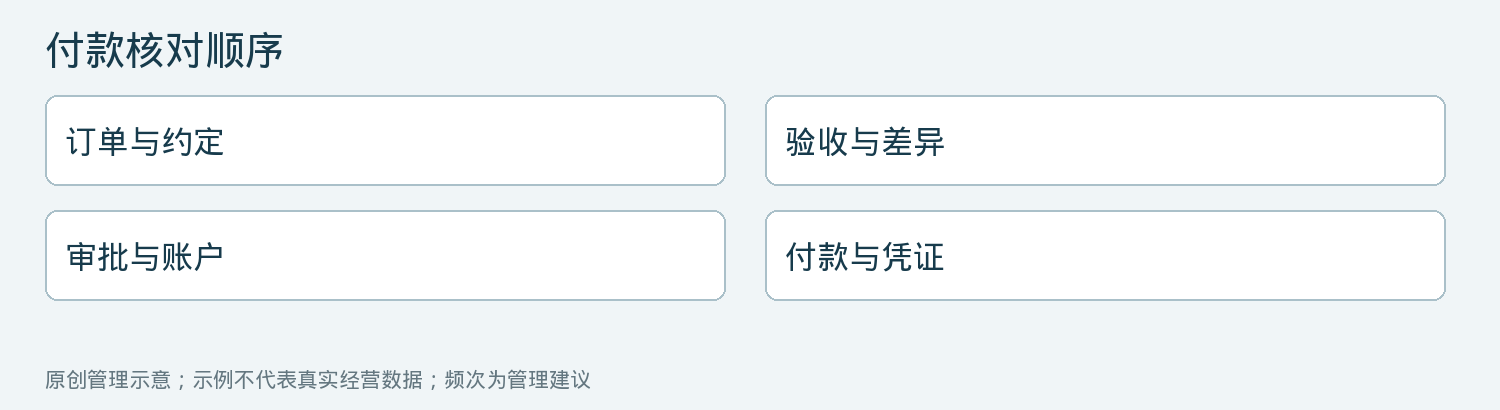
避免重复付款,关键是让采购、验收和财务使用同一笔业务编号。供应商发来第二张催款截图,不应产生第二笔付款任务。门诊负责人指定财务维护应付款清单,采购提供订单和约定,验收人确认实际收到的内容。本文讨论内部付款核对方法,不涉及具体税务处理;审批权限、付款期限和票据要求按本机构制度、合同及适用规定执行。
先查业务再看催款
采购接到账单后,先核对供应商名称、订单号、送货或服务期间,再把明细交验收人核实。实物采购应能对应已确认的收货记录;维修或服务类应对应完成内容和验收结论。只有发票或聊天截图,不代表业务已验收。数量、价格、退货或服务范围有差异时,列入待核项并指定联系人,不把差异悄悄并入其他项目,也不让供应商反复向不同员工催同一笔钱。
分清四种付款状态
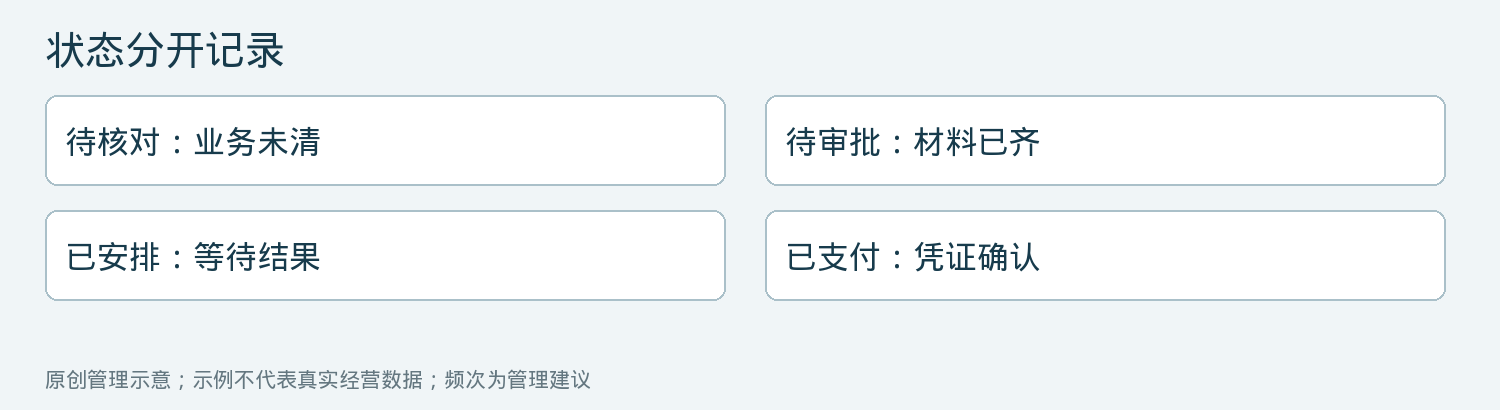
清单至少使用待核对、待审批、已安排和已支付四种状态。已安排付款不等于银行已成功扣款,付款申请被退回也不能继续显示已支付。财务应记录付款批次、实际日期、金额及凭证号。分次付款要逐次登记,不覆盖上次金额。遇到付款失败或退回,先核实银行结果,再决定是否重发,防止两个经办人分别补打一遍。
用余额算式核对
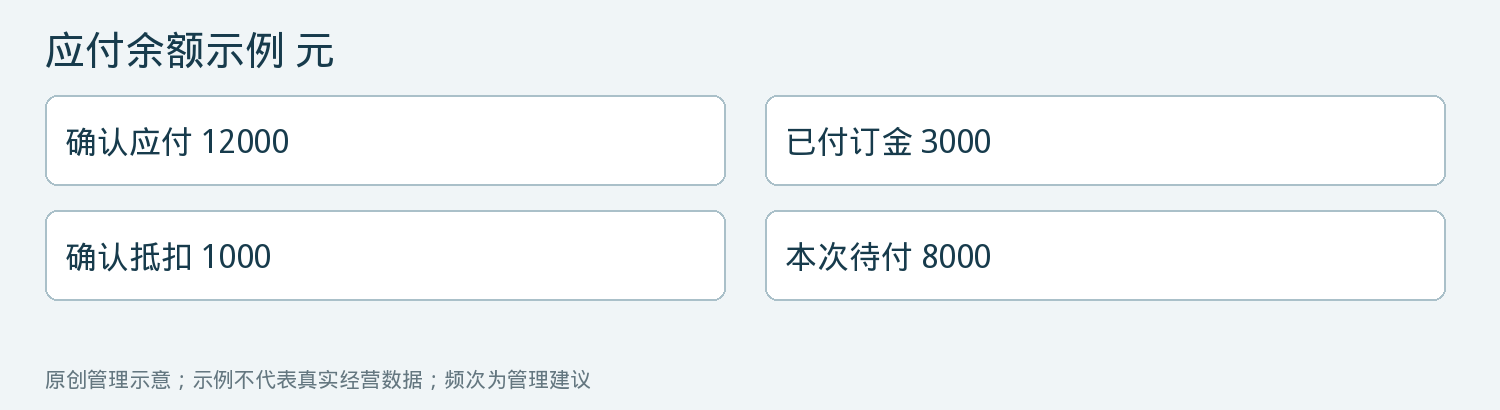
示例:确认应付金额12000元,已支付订金3000元,双方已确认抵扣退货款1000元,则本次待付8000元。若其中2000元验收存在分歧,应分别列出待核金额和已确认部分,由负责人依约处理,不把争议自动当成永久扣款。该示例仅说明核对口径。收款账户临时变更时,通过既有可信联系方式独立核实,再按权限审批;不能只凭新发来的二维码或陌生号码修改。
付款前再查一次重复
财务提交付款批次前,按供应商、订单号、账单期间和金额比对历史付款。同额不一定重复,同一订单的分期也不能误删;发现相似记录应打开原凭证逐项核对。审批人查看的是业务、验收、余额和账户是否相符,不只看总金额。小门诊即使一人兼多岗,也建议让另一位有权限人员复核收款对象与金额,避免经办人独自完成所有环节。
月末把差异交到具体人
建议每月与主要供应商核对一次余额,按订单列出门诊账与对方账的差别。差异可能来自未达款、未入账退货或期间错位,先找证据再调整。清单注明原因、负责人、预计解决日和复核人。不得为让月末报表好看而删掉未结事项。下一月先查看上月未结清单,只在证据齐全后结案,并保留原始单据和处理过程,让后来接手的人也能说明每一笔钱付给了谁、为什么付。
执行记录 可直接填写
| 记录项目 | 填写内容 |
|---|---|
| 供应商及业务编号 | ________________ |
| 订单金额与验收结果 | ________________ |
| 已付及确认抵扣 | ________________ |
| 本次待付与争议金额 | ________________ |
| 账户核实与审批人 | ________________ |
| 付款凭证和余额复核 | ________________ |
本文为门诊内部管理建议,金额均为示例,不代表真实经营数据;频次和岗位安排由机构结合实际确定。